Domain taschenlampen24.de kaufen?
Wir ziehen mit dem Projekt
taschenlampen24.de um.
Sind Sie am Kauf der Domain
taschenlampen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taschenlampen24.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **

Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **

Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
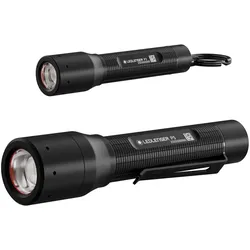
Taschenlampen Notfall-Set, Ledlenser von LedlenserDas batteriebetriebene Notfallset Mit dem Alkaline Set bist Du unabhängig von Akkus und Ladegeräten. Die P3 und P5 lassen sich mit AAA bzw. AA Batterien betreiben und sind auch dann einsatzbereit, wenn der Strom dauerhaft ausfällt. Damit ist das Set perfekt für Deine Notfallausrüstung, aber auch für die Nutzung im Alltag geeignet. * Bis zu 200 Lumen und eine Leuchtweite von 170 Metern * Beide Leuchten werden mit Alkaline-Batterien betrieben und kommen ohne Ladegerät aus * Kompaktes Format für Vorratsboxen, Rucksäcke oder Fahrzeuge * Fokussierbarer Lichtkegel mit Einhandbedienung über Advanced Focus System * Wasser- und staubgeschützt nach IP54, Gehäuse aus widerstandsfähigem Aluminium64,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Verordnung über das innergemeinschaftliche Verbringen sowie, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-4226-4Verordnung Über Das Innergemeinschaftliche Verbringen Sowie, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-4226-4, Seitenanzahl: 10813,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
Innergemeinschaftliche Lieferungen gem. §§ 4 Nr. 1b und 6a UStG. Konzeption und Herausforderungen, Taschenbuch von Fabian Heeren, GRIN,Innergemeinschaftliche Lieferungen Gem. §§ 4 Nr. 1b Und 6a Ustg. Konzeption Und Herausforderungen, Taschenbuch Von Fabian Heeren, Grin, 978-3-389-12069-9, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
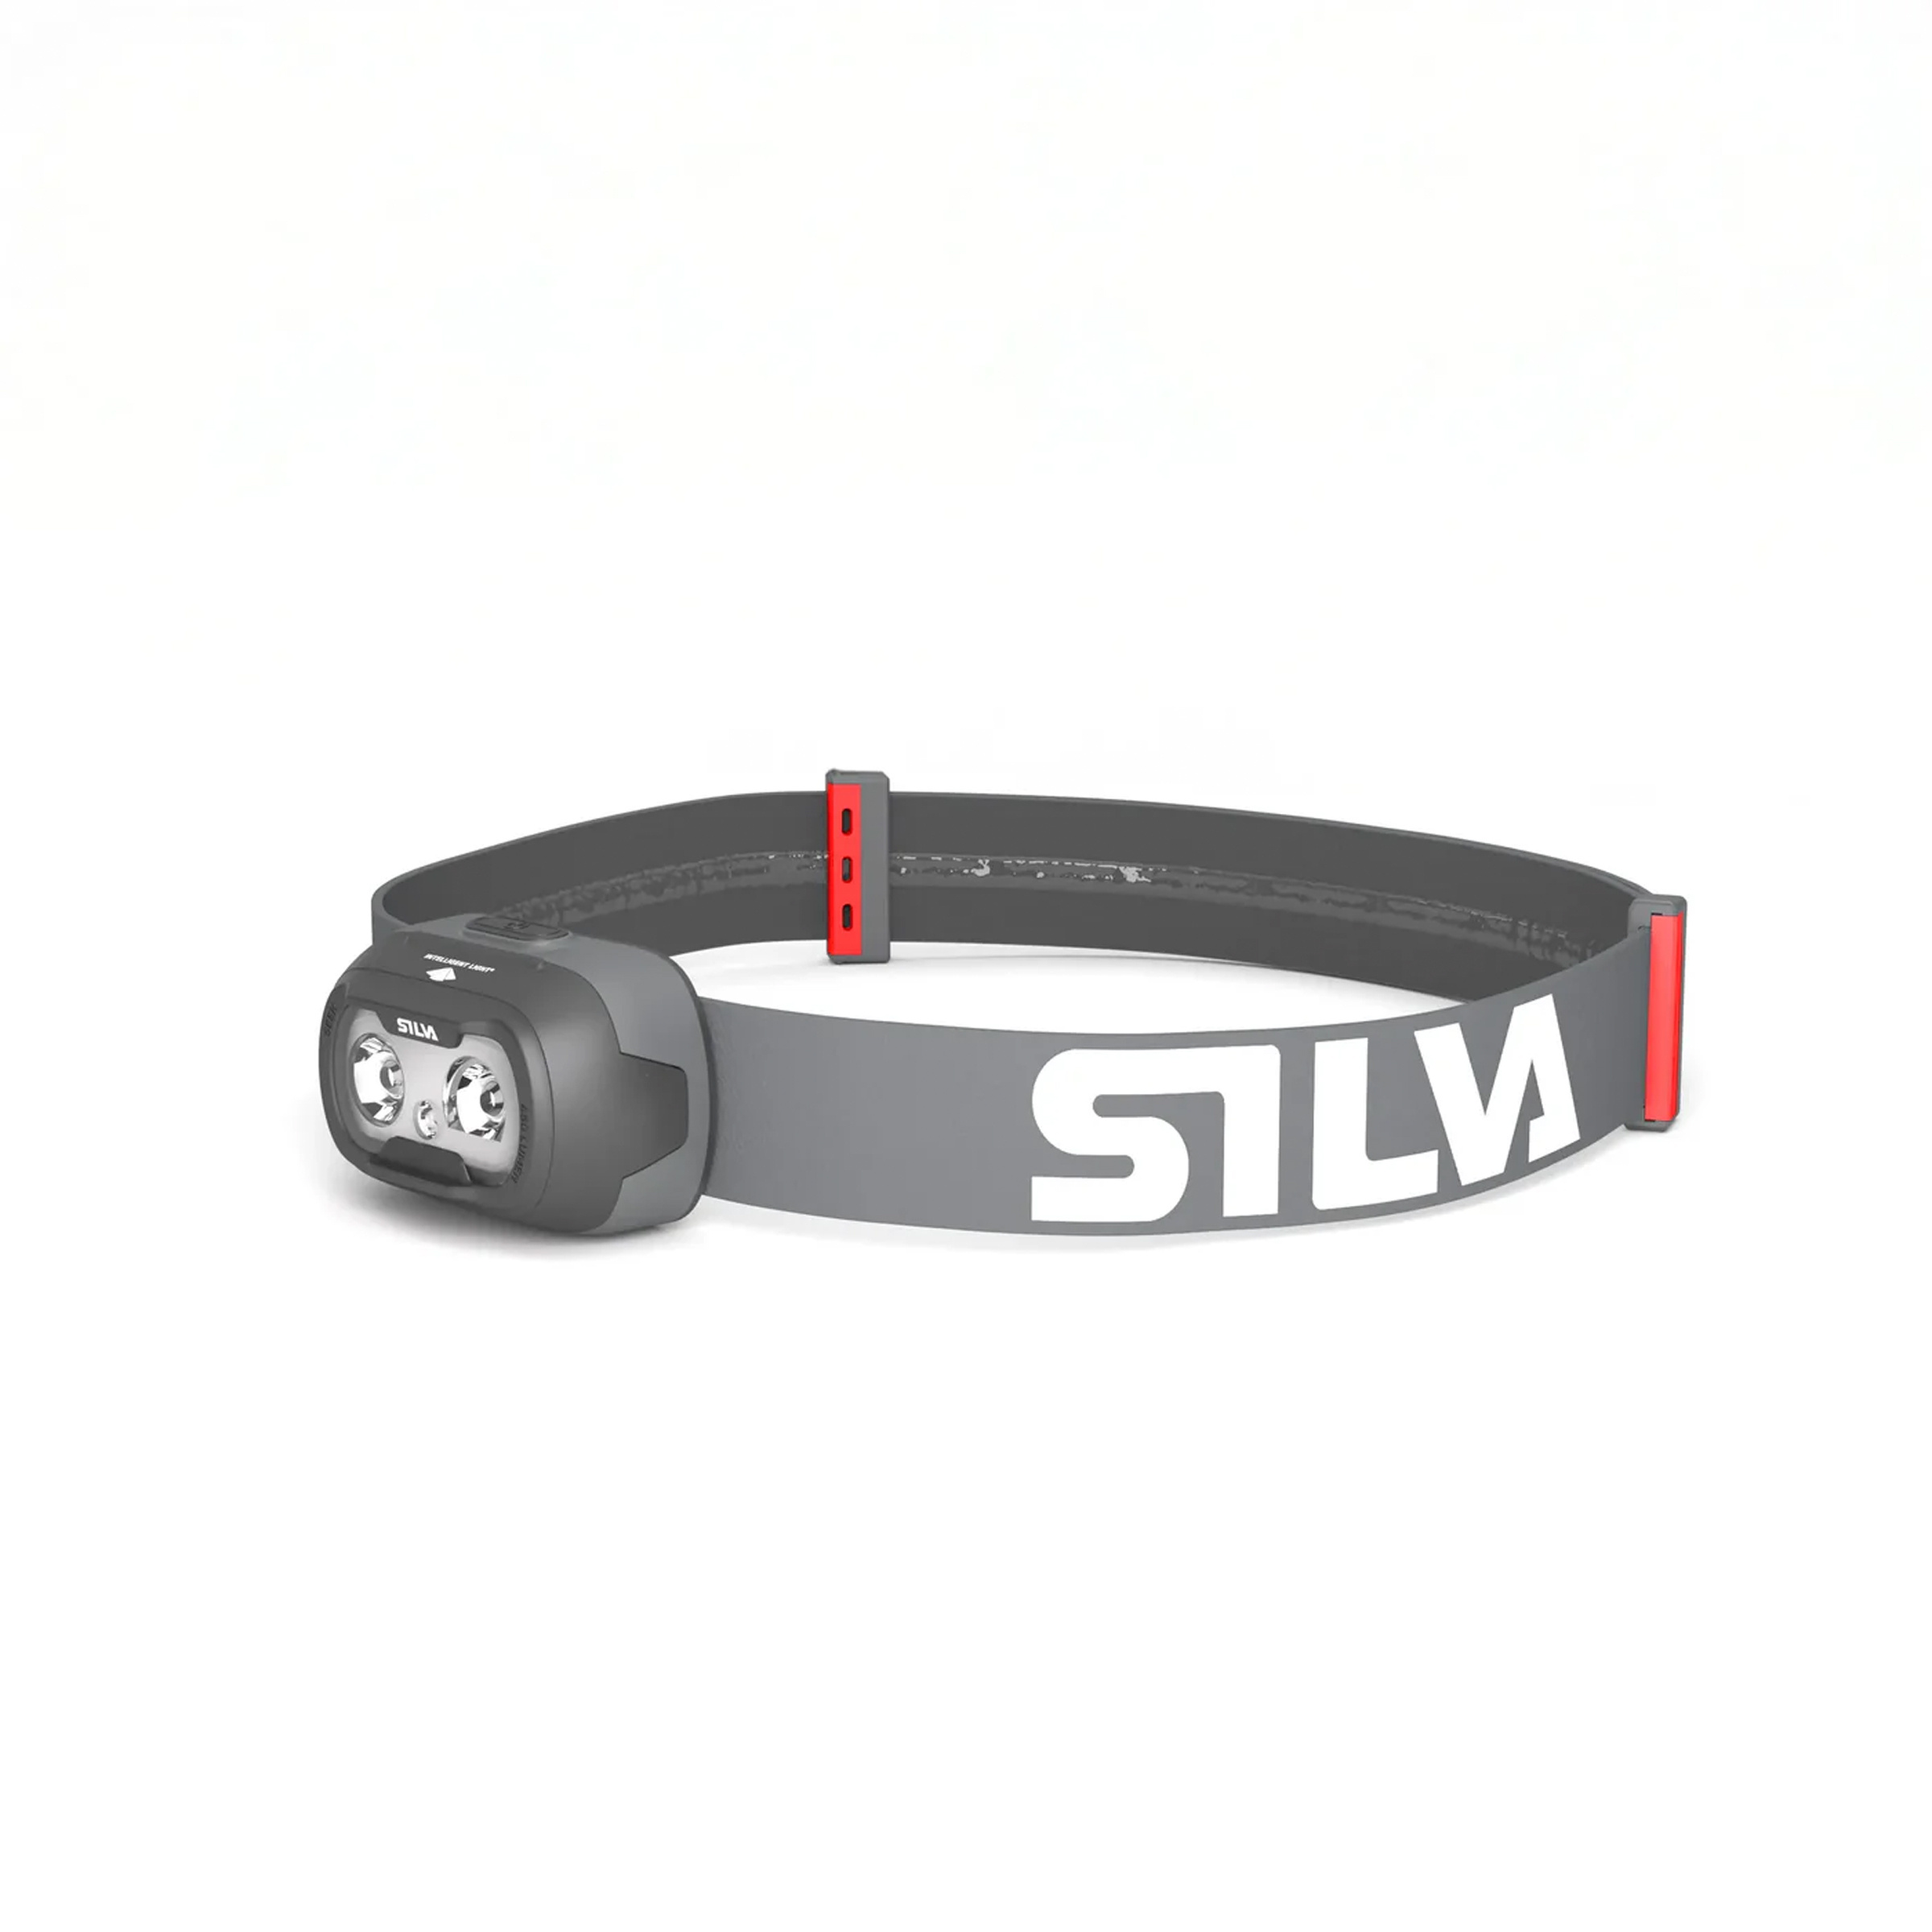
Ledvance LED Akku Stirnlampe FLASHLIGHT Camping 1,5WTECHNISCHE DATEN Elektrische Daten Nennleistung 1,50 W Einschaltstrom 390 mA Einschaltstromdauer Th50 0,5 s Betriebsart Batterie Photometrische Daten Lichtstrom 100 lm Lichtausbeute 67 lm/W Farbtemperatur 6500 K Lichtfarbe (Bezeichnung) Kalt weiß Farbwiedergabeindex Ra 70 Maße & Gewicht Länge 86,00 mm Breite 56,00 mm Höhe 75,00 mm Produktgewicht 154,00 g Materialien & Farben Produktfarbe Orange Gehäusefarbe Orange Gehäusematerial ABS I TPR (Thermoplastic rubber) Quecksilbergehalt der Lampe 0.0 mg Anwendung & Installation Umgebungstemperaturbereich -20...+40 °C Anschlussart USB Type-C Dimmbar Nein Justierbar Nein LED-Modul austauschbar Nicht austauschbar Mit Leuchtmittel Ja Lebensdauer Lebensdauer L70/B50 bei 25 °C 30000 h 1) 1) t[h]: L70 / B50 @ 25 °C (Ta), t[h]: L80 / B10 @ 25 °C (Ta), t[h]: L90 / B10 @ 25 °C (Ta) BATTERIE Battery size [GMS] 18650 Batterieladedauer 4 h9,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
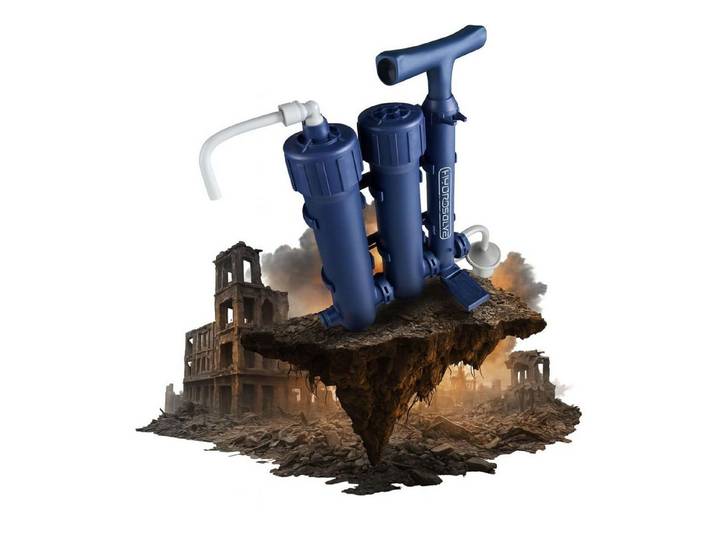
AORA Wasserfilter HYDROSOLVE Outdoor-Wasserfilter mit Handpumpe für Camping & Notfall, stromlos, filtert 99,999 % Bakterien, für Notfall & SurvivalAORA Wasserfilter HYDROSOLVE Outdoor-Wasserfilter mit Handpumpe für Camping & Notfall, stromlos, filtert 99,999 % Bakterien, für Notfall & Survival. HYDROSOLVE Outdoor Wasserfilter mit Handpumpe ? sauberes Trinkwasser ohne Strom Der HYDROSOLVE Outdoor Wasserfilter ist ein zuverl?ssiges System, das aus Fluss, Bach, See oder Regentonne sicheres Trinkwasser macht ? ganz ohne Strom. Das 3-stufige Filtersystem entfernt Sedimente und Mikroorganismen zuverl?ssig: Stufe 1 ? Vorfilter: h?lt grobe Partikel zur?ck und sch?tzt die nachfolgenden Stufen. Stufe 2 ? Sedimentfilter (5?Mikron): filtert Sand, Schlamm, Rost, grobe Sedimente und Tr?bungen. Stufe 3 ? Ultrafiltrationsmembrane (0,01??m): entfernt nachweislich 99,9?% aller Mikroorganismen wie Viren, Bakterien und Keime. Die Ultrafiltration funktioniert ?hnlich wie ein Kaffeefilter, nur ultra-fein: Das Wasser wird mit Druck durch winzige Kunststoffr?hrchen gepresst, deren W?nde mit Filterporen von nur 0,01??m als eigentlicher Filter wirken. Das Notfall-Wasserfiltersystem ist mit einer integrierten Handwasserpumpe ausgestattet und damit denkbar einfach zu bedienen. Es ist sehr kompakt ? kaum gr??er als ein DIN-A4-Blatt ? tragbar und langlebig, erfordert minimale Wartung und hat keine beweglichen Verschlei?teile. Ideal f?r Urlaub, Camping, Wandern, Blackout und die Notwasserversorgung. Lieferumfang 1? HYDROSOLVE Outdoor Wasserfilter mit Handpumpe Filter, Schl?uche und Zubeh?rteile Warum Neues Wasser Als Spezialist f?r Trinkwasseraufbereitung liefern wir abgestimmte Systeme, Ersatzteile und Komplettsets aus einer Hand ? f?r sauberes Wasser, auf das Sie sich verlassen k?nnen.84,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.