Domain taschenlampen24.de kaufen?
Wir ziehen mit dem Projekt
taschenlampen24.de um.
Sind Sie am Kauf der Domain
taschenlampen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taschenlampen24.de kaufen?
Was sind steuerfreie Leistungen?
Was sind steuerfreie Leistungen? Steuerfreie Leistungen sind Leistungen, die nicht der Einkommensteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Mahlzeiten, Jobtickets oder Gesundheitsvorsorgeleistungen. Auch bestimmte Geldleistungen, wie beispielsweise Kindergeld oder bestimmte Stipendien, können steuerfrei sein. Es gibt bestimmte Voraussetzungen, die erfüllt sein müssen, damit Leistungen steuerfrei bleiben. Es lohnt sich daher, sich genau über die steuerlichen Regelungen und Freibeträge zu informieren. **
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
Ähnliche Suchbegriffe für Steuerfreie
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das steuerfreie Existenzminimum und der progressive Tarif als Bausteine eines freiheitsrechtlichen Verständnisses des Leistungsfähigkeitsprinzips.,Das Steuerfreie Existenzminimum Und Der Progressive Tarif Als Bausteine Eines Freiheitsrechtlichen Verständnisses Des Leistungsfähigkeitsprinzips., Taschenbuch Von Andrea Liesenfeld, Duncker & Humblot, 978-3-428-11744-4, Seitenanzahl: 22474,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie Einnahmen im Arbeitnehmer-Arbeitgeber-Verhältnis, Taschenbuch von Bianca Donde, GRIN, 978-3-656-45036-8Steuerfreie Einnahmen Im Arbeitnehmer-arbeitgeber-verhältnis, Taschenbuch Von Bianca Donde, Grin, 978-3-656-45036-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerfreie Sachbezüge?
Steuerfreie Sachbezüge sind Leistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, die nicht in Geld, sondern in Form von Sachleistungen erbracht werden. Diese Sachleistungen sind bis zu einem bestimmten Betrag steuer- und sozialversicherungsfrei. Beispiele für steuerfreie Sachbezüge sind beispielsweise Jobtickets, Essenszuschüsse, Kindergartenzuschüsse oder auch die Überlassung von betrieblichen Fahrrädern. Arbeitgeber können ihren Mitarbeitern somit zusätzliche Leistungen bieten, ohne dass diese versteuert werden müssen. **
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **

Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
Top-Angebote
Produkte zum Begriff Steuerfreie:
-
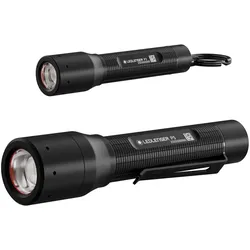
Taschenlampen Notfall-Set, Ledlenser von LedlenserDas batteriebetriebene Notfallset Mit dem Alkaline Set bist Du unabhängig von Akkus und Ladegeräten. Die P3 und P5 lassen sich mit AAA bzw. AA Batterien betreiben und sind auch dann einsatzbereit, wenn der Strom dauerhaft ausfällt. Damit ist das Set perfekt für Deine Notfallausrüstung, aber auch für die Nutzung im Alltag geeignet. * Bis zu 200 Lumen und eine Leuchtweite von 170 Metern * Beide Leuchten werden mit Alkaline-Batterien betrieben und kommen ohne Ladegerät aus * Kompaktes Format für Vorratsboxen, Rucksäcke oder Fahrzeuge * Fokussierbarer Lichtkegel mit Einhandbedienung über Advanced Focus System * Wasser- und staubgeschützt nach IP54, Gehäuse aus widerstandsfähigem Aluminium64,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie Benefits, geldwerte Vorteile und die Sicht des Prüfers, Fachbücher von Jan-Phillip MucheDieses Buch bietet einen klar strukturierten Leitfaden für die tägliche Praxis der Lohnsteuer und Arbeitgeber-Benefits. Mit zahlreichen Beispielen, verständlichen Erläuterungen und sofort anwendbaren Lösungen zeigt es, wie typische Fehler vermieden und Gestaltungsspielräume sicher genutzt werden. Ideal für alle, die Lohnsteuerprozesse effizient steuern, Risiken minimieren und souverän durch jede Lohnsteuer-Aussenprüfung gehen wollen. Inhaltsverzeichnis: A. Die Bewertung von Sachbezügen I. Zuwendungen, die nicht zum Arbeitslohn gehören II. Zuwendungen im überwiegend eigenbetrieblichen Interesse B. Ansatz der Sachbezugswerte I. Versteuerung von Mahlzeiten II. Üblichkeit einer Mahlzeit III. Besonderheit firmeneigene Kantine IV. Abgabe von Essensmarken an die eigenen Arbeitnehmer V. Gestellung im Rahmen einer Gehaltsumwandlung VI. Versteuerung einer Unterkunft C. Der Bereich der Lohnsteueroptimierung I. Der Bereich der Zusätzlichkeitsvoraussetzung II. Die steuerfreie Gestellung von Gutscheinkarten i. S. des § 8 Abs. 2 S. 11 EStG III. § 8 Abs. 2 Abs. 2 Satz 12 EStG Überlassung von unentgeltlichem oder verbilligtem Wohnraum durch den Arbeitgeber D. § 8 Abs. 3 EStG: Anwendung des sog. Rabattfreibetrags I. Wie werden Vorteile im Rahmen des Rabatt-Freibetrags bewertet? II. In welchen Zweifelsfällen findet der Rabatt-Freibetrag Anwendung? III. Welcher Endpreis muss angesetzt werden? E. Nicht lohnsteuerbare Zuwendungen i. S. der R 19.6 LStR I. Aufmerksamkeiten zu persönlichen Anlässen und die R 19.6 Abs. 1 LStR II. Gestellung von Kaffee, Getränken und sonstigen Genussmitteln III. Bewirtung von Arbeitnehmern anlässlich eines aussergewöhnlichen Arbeitseinsatzes F. Der Bereich der steuerfreien Zuwendungen I. Steuerfreie Erstattung von Kinderbetreuungskosten-Familienserviceleistungen II. Steuerfreie Erstattung von Jobtickets III. Steuerfreie Erstattung von Fortbildungskosten IV. Steuerfreie Erstattung von Kosten für die betriebliche Benutzung von Werkzeugen eines Arbeitnehmers.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie Leistungen?
Was sind steuerfreie Leistungen? Steuerfreie Leistungen sind Leistungen, die nicht der Einkommensteuer unterliegen. Dazu gehören beispielsweise Sachleistungen wie Mahlzeiten, Jobtickets oder Gesundheitsvorsorgeleistungen. Auch bestimmte Geldleistungen, wie beispielsweise Kindergeld oder bestimmte Stipendien, können steuerfrei sein. Es gibt bestimmte Voraussetzungen, die erfüllt sein müssen, damit Leistungen steuerfrei bleiben. Es lohnt sich daher, sich genau über die steuerlichen Regelungen und Freibeträge zu informieren. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind steuerfreie Sachbezüge?
Steuerfreie Sachbezüge sind Leistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, die nicht in Geld, sondern in Form von Sachleistungen erbracht werden. Diese Sachleistungen sind bis zu einem bestimmten Betrag steuer- und sozialversicherungsfrei. Beispiele für steuerfreie Sachbezüge sind beispielsweise Jobtickets, Essenszuschüsse, Kindergartenzuschüsse oder auch die Überlassung von betrieblichen Fahrrädern. Arbeitgeber können ihren Mitarbeitern somit zusätzliche Leistungen bieten, ohne dass diese versteuert werden müssen. **
-
Wer zahlt steuerfreie Dividende?
Wer zahlt steuerfreie Dividende? Steuerfreie Dividenden werden in der Regel von Unternehmen an ihre Aktionäre ausgeschüttet. Diese Dividenden sind steuerfrei, da sie bereits auf Unternehmensebene besteuert wurden. Aktionäre müssen daher keine zusätzlichen Steuern auf diese Dividenden zahlen. Steuerfreie Dividenden können beispielsweise aus steuerfreien Gewinnen oder aus bereits versteuertem Kapital stammen. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Dividenden je nach Land und Gesetzgebung variieren kann. **
Ähnliche Suchbegriffe für Steuerfreie
-
Das steuerfreie Existenzminimum und der progressive Tarif als Bausteine eines freiheitsrechtlichen Verständnisses des Leistungsfähigkeitsprinzips.,Das Steuerfreie Existenzminimum Und Der Progressive Tarif Als Bausteine Eines Freiheitsrechtlichen Verständnisses Des Leistungsfähigkeitsprinzips., Taschenbuch Von Andrea Liesenfeld, Duncker & Humblot, 978-3-428-11744-4, Seitenanzahl: 22474,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie Einnahmen im Arbeitnehmer-Arbeitgeber-Verhältnis, Taschenbuch von Bianca Donde, GRIN, 978-3-656-45036-8Steuerfreie Einnahmen Im Arbeitnehmer-arbeitgeber-verhältnis, Taschenbuch Von Bianca Donde, Grin, 978-3-656-45036-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerfreie und steuerbegünstigte Bezüge bei der Lohnsteuer, Taschenbuch von Anonymous, GRIN, 978-3-668-84741-5Steuerfreie Und Steuerbegünstigte Bezüge Bei Der Lohnsteuer, Taschenbuch Von Anonymous, Grin, 978-3-668-84741-5, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerfreie Kostenpauschale der Abgeordneten., Taschenbuch von Reimer Stalbold, Duncker & Humblot, 978-3-428-11461-0Die Steuerfreie Kostenpauschale Der Abgeordneten., Taschenbuch Von Reimer Stalbold, Duncker & Humblot, 978-3-428-11461-0, Seitenanzahl: 24979,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie entgeltersatzleistungen?
Was sind steuerfreie Entgeltersatzleistungen? Steuerfreie Entgeltersatzleistungen sind Zahlungen, die eine Person erhält, um den Verdienstausfall bei Krankheit, Mutterschaft, Arbeitslosigkeit oder anderen vergleichbaren Situationen auszugleichen. Diese Leistungen sind in der Regel steuerfrei, da sie dazu dienen, den Lebensunterhalt in Notlagen zu sichern. Dazu gehören beispielsweise Krankengeld, Arbeitslosengeld oder Elterngeld. Steuerfreie Entgeltersatzleistungen sollen sicherstellen, dass Personen in schwierigen Lebenssituationen finanziell abgesichert sind, ohne dass sie zusätzlich Steuern zahlen müssen. **
-
Was sind steuerfreie Zulagen?
Steuerfreie Zulagen sind zusätzliche Geldleistungen, die Arbeitnehmer von ihrem Arbeitgeber erhalten, um bestimmte Kosten abzudecken. Diese Zulagen sind von der Einkommenssteuer befreit, was bedeutet, dass sie in voller Höhe ausgezahlt werden, ohne dass Steuern abgezogen werden. Typische steuerfreie Zulagen sind beispielsweise Fahrtkostenzuschüsse, Verpflegungsgelder oder Kinderbetreuungszuschüsse. Arbeitgeber können ihren Mitarbeitern steuerfreie Zulagen als zusätzliche Anreize oder zur Unterstützung bei bestimmten Ausgaben anbieten. Es ist wichtig, die genauen Bedingungen und Höchstbeträge für steuerfreie Zulagen zu beachten, um sicherzustellen, dass sie korrekt und legal verwendet werden. **
-
Was sind steuerfreie Arbeitgeberzuschüsse?
Steuerfreie Arbeitgeberzuschüsse sind Geld- oder Sachleistungen, die Arbeitgeber ihren Mitarbeitern zusätzlich zum Gehalt gewähren, um bestimmte Zwecke zu unterstützen. Diese Zuschüsse sind in der Regel steuer- und sozialversicherungsfrei, was bedeutet, dass sie nicht der Einkommenssteuer unterliegen. Beispiele für steuerfreie Arbeitgeberzuschüsse sind beispielsweise Zuschüsse zur Kinderbetreuung, zur Gesundheitsvorsorge oder zur betrieblichen Altersvorsorge. Arbeitgeber können ihren Mitarbeitern auf diese Weise zusätzliche Leistungen bieten, ohne dass diese steuerliche Abzüge hinnehmen müssen. **
-
Was sind steuerfreie Zuschüsse?
Was sind steuerfreie Zuschüsse? Steuerfreie Zuschüsse sind Geldbeträge, die Arbeitnehmer von ihrem Arbeitgeber erhalten, ohne dass sie Steuern darauf zahlen müssen. Diese Zuschüsse können beispielsweise für Verpflegung, Kinderbetreuung oder Fahrtkosten gewährt werden. Sie dienen dazu, die Mitarbeiter finanziell zu unterstützen und ihre Arbeitsbedingungen zu verbessern, ohne dass sie steuerlich belastet werden. In vielen Fällen müssen solche Zuschüsse bestimmte Voraussetzungen erfüllen, um steuerfrei zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.