Domain taschenlampen24.de kaufen?
Wir ziehen mit dem Projekt
taschenlampen24.de um.
Sind Sie am Kauf der Domain
taschenlampen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taschenlampen24.de kaufen?
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **

Ähnliche Suchbegriffe für Wirtschaftsgüter
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
Die steuerliche Behandlung geringwertiger Wirtschaftsgüter vor der Unternehmenssteuerreform 2008 bis zum Wachstumsbeschleunigungsgesetz 2010,Die Steuerliche Behandlung Geringwertiger Wirtschaftsgüter Vor Der Unternehmenssteuerreform 2008 Bis Zum Wachstumsbeschleunigungsgesetz 2010, Taschenbuch Von Daniel Kreisel, Grin, 978-3-640-75442-7, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beurteilen Sie die rechtlichen und steuerlichen Probleme der grenzüberschreitenden Nutzungsüberlassung immaterieller Wirtschaftsgüter, Taschenbuch vonBeurteilen Sie Die Rechtlichen Und Steuerlichen Probleme Der Grenzüberschreitenden Nutzungsüberlassung Immaterieller Wirtschaftsgüter, Taschenbuch Von Jan Schmidt, Grin, 978-3-8386-0725-2, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **


Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
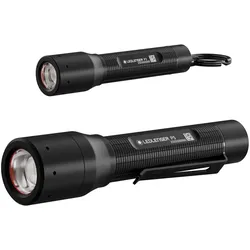
Taschenlampen Notfall-Set, Ledlenser von LedlenserDas batteriebetriebene Notfallset Mit dem Alkaline Set bist Du unabhängig von Akkus und Ladegeräten. Die P3 und P5 lassen sich mit AAA bzw. AA Batterien betreiben und sind auch dann einsatzbereit, wenn der Strom dauerhaft ausfällt. Damit ist das Set perfekt für Deine Notfallausrüstung, aber auch für die Nutzung im Alltag geeignet. * Bis zu 200 Lumen und eine Leuchtweite von 170 Metern * Beide Leuchten werden mit Alkaline-Batterien betrieben und kommen ohne Ladegerät aus * Kompaktes Format für Vorratsboxen, Rucksäcke oder Fahrzeuge * Fokussierbarer Lichtkegel mit Einhandbedienung über Advanced Focus System * Wasser- und staubgeschützt nach IP54, Gehäuse aus widerstandsfähigem Aluminium64,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Insolvenzrechtliche Behandlung immaterieller Wirtschaftsgüter. Markenrechte, Patentrechte, Urheberrechte, Taschenbuch von Ermontina Ademi, GRIN,Insolvenzrechtliche Behandlung Immaterieller Wirtschaftsgüter. Markenrechte, Patentrechte, Urheberrechte, Taschenbuch Von Ermontina Ademi, Grin, 978-3-346-55109-2, Seitenanzahl: 6842,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Behandlung geringwertiger Wirtschaftsgüter vor der Unternehmenssteuerreform 2008 bis zum Wachstumsbeschleunigungsgesetz 2010,Die Steuerliche Behandlung Geringwertiger Wirtschaftsgüter Vor Der Unternehmenssteuerreform 2008 Bis Zum Wachstumsbeschleunigungsgesetz 2010, Taschenbuch Von Daniel Kreisel, Grin, 978-3-640-75442-7, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hossfeld, Björn: Notfall-ManualNotfall-Manual , Im Akutfall müssen Sie als Notärzt*in in kürzester Zeit Symptome richtig einschätzen, eine sichere Diagnose erstellen, alle wichtigen Differenzialdiagnosen einbeziehen und die notwendige präklinische Therapie einleiten. Das Notfall-Manual liefert alle notwendigen Informationen, um kompetent und effizient handeln zu können. Übersichtlich nach verschiedenen Fachgebieten gegliedert, werden alle typischen Notfälle strukturiert und stichwortartig behandelt. Algorithmen fassen Wesentliches anschaulich zusammen. Typische Fehler in über 100 Notfallsituationen werden aufgezeigt. Neu in der gründlich überarbeiteten 10. Auflage: Neue Themen: Analgosedierung, Palliativmedizinische Notfälle, Ereignisse mit Massenanfall von Notfallpatienten, Covid-19, Pflanzeintoxikationen Aktualisierung gemäß aktueller Leitlinien Vollständige Überarbeitung und Aktualisierung der Themen Reanimation bei Kreislaufstillstand, Narkose sowie Todesfeststellung und Leichenschau Das Buch eignet sich für: Ärzt*innen in Weiterbildung Notfallmedizin, mit Zusatz Notfallmedizin,in der Notaufnahme Rettungsassistent*innen / Notfallsanitäter*innen , Reiningungssets > Autopflege & Aufbereitung , Auflage: 10. Auflage, Erscheinungsjahr: 20230413, Produktform: Kartoniert, Autoren: Schua, Rainer~Sefrin, Peter~Hossfeld, Björn, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 324, Abbildungen: 34 farbige Abbildungen, Keyword: <P><b>Prof. Dr. med. Peter Sefrin,</b> Facharzt für Anästhesie, Schwerpunkt Notfallmedizin; <BR>1996 - 2006 Leiter der Sektion Präklinische Notfallmedizin der Klinik und Poliklinik für Anästhesiologie der Universität Würzburg; <BR>Gründer und Ehrenvorsitzender des agbn (Arbeitsgemeinschaft der in Bayern tätigen Notärzte, ca. 3.200 Mitglieder); <BR>langjähriger Vorsitzender der Bundesvereinigung der Arbeitsgemeinschaft Notärzte Deutschlands BAND e.V.; <BR>1989-2008 mehrfach Präsident der Deutschen Gesellschaft für Katastrophenmedizin (DGKM); <BR>1983-2016 Vorsitzender der Sektion Notfall- und Katastrophenmedizin der DIVI, Fachschema: Innere Medizin~Medizin / Innere Medizin~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Erste Hilfe, Rettungsdienst~Klinische und Innere Medizin, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 104, Höhe: 17, Gewicht: 235, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
-
Beurteilen Sie die rechtlichen und steuerlichen Probleme der grenzüberschreitenden Nutzungsüberlassung immaterieller Wirtschaftsgüter, Taschenbuch vonBeurteilen Sie Die Rechtlichen Und Steuerlichen Probleme Der Grenzüberschreitenden Nutzungsüberlassung Immaterieller Wirtschaftsgüter, Taschenbuch Von Jan Schmidt, Grin, 978-3-8386-0725-2, Seitenanzahl: 8438,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Gewinnrealisierung bei Umwandlung von Unternehmungen und Übertragung einzelner Wirtschaftsgüter, Taschenbuch von Günter Luckey,Steuerliche Gewinnrealisierung Bei Umwandlung Von Unternehmungen Und Übertragung Einzelner Wirtschaftsgüter, Taschenbuch Von Günter Luckey, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50131-6, Seitenanzahl: 48954,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ledvance LED Akku Stirnlampe FLASHLIGHT Camping 1,5WTECHNISCHE DATEN Elektrische Daten Nennleistung 1,50 W Einschaltstrom 390 mA Einschaltstromdauer Th50 0,5 s Betriebsart Batterie Photometrische Daten Lichtstrom 100 lm Lichtausbeute 67 lm/W Farbtemperatur 6500 K Lichtfarbe (Bezeichnung) Kalt weiß Farbwiedergabeindex Ra 70 Maße & Gewicht Länge 86,00 mm Breite 56,00 mm Höhe 75,00 mm Produktgewicht 154,00 g Materialien & Farben Produktfarbe Orange Gehäusefarbe Orange Gehäusematerial ABS I TPR (Thermoplastic rubber) Quecksilbergehalt der Lampe 0.0 mg Anwendung & Installation Umgebungstemperaturbereich -20...+40 °C Anschlussart USB Type-C Dimmbar Nein Justierbar Nein LED-Modul austauschbar Nicht austauschbar Mit Leuchtmittel Ja Lebensdauer Lebensdauer L70/B50 bei 25 °C 30000 h 1) 1) t[h]: L70 / B50 @ 25 °C (Ta), t[h]: L80 / B10 @ 25 °C (Ta), t[h]: L90 / B10 @ 25 °C (Ta) BATTERIE Battery size [GMS] 18650 Batterieladedauer 4 h9,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.